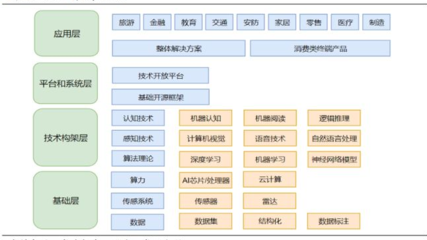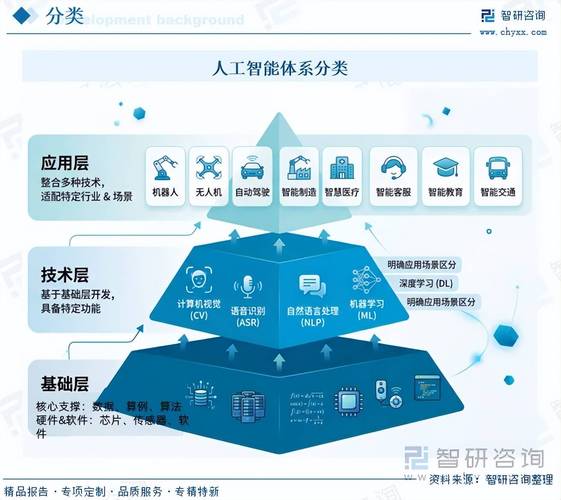
人工智能基礎層是AI產業的技術底座,涵蓋了為AI算法提供算力、數據和開發工具的關鍵環節。它主要包括AI芯片、智能傳感器、AI開發框架、AI基礎軟件等,決定了整個AI產業的底層創新能力。
中國人工智能基礎層行業在政策、技術和市場需求的多重驅動下取得了顯著進展:
- 政策環境:國家高度重視AI基礎層發展,出臺了《新一代人工智能發展規劃》等政策,明確提出要突破AI基礎理論、關鍵共性技術和基礎軟硬件。
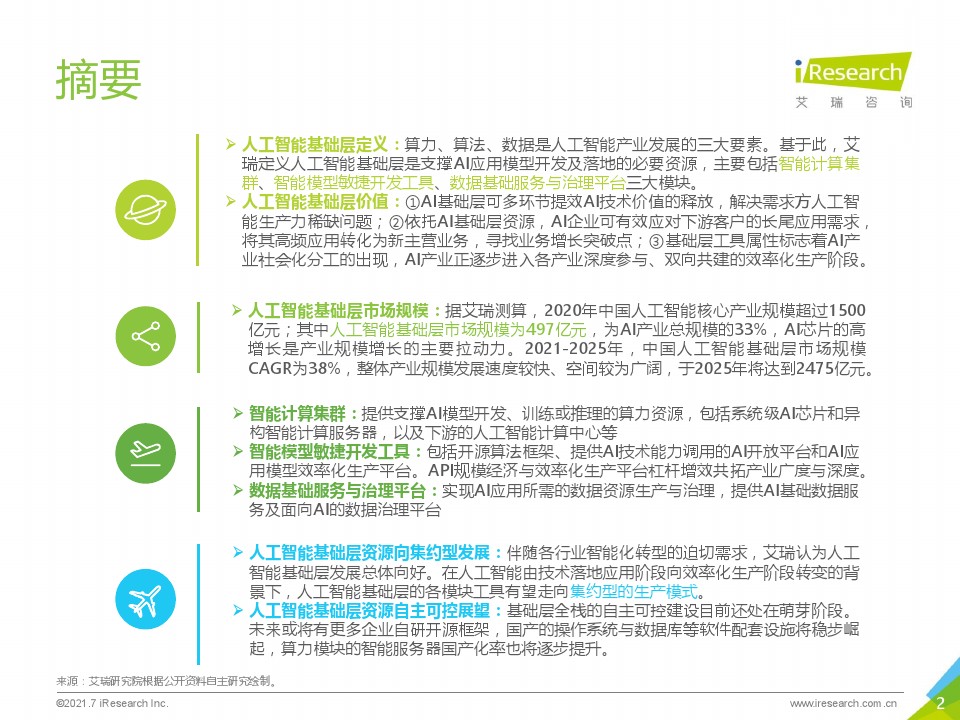
- 市場規模:智研咨詢數據顯示,2023年中國AI基礎層市場規模已突破1500億元,同比增長約30%。其中,AI芯片占據主要份額,AI開發框架及基礎軟件增長迅速。
- 競爭格局:AI芯片領域英偉達仍占據主導,但華為昇騰、寒武紀、海光等本土企業快速崛起;AI框架方面,百度飛槳、華為MindSpore等國產框架市場份額持續擴大;AI基礎軟件如神策數據、第四范式等也在各自細分領域深耕。
- 主要企業:華為、百度、阿里、騰訊、商湯科技等科技巨頭紛紛布局基礎層,推動全棧AI能力建設。
盡管前景廣闊,中國AI基礎層仍面臨諸多挑戰:核心技術受制于人,高端AI芯片制造工藝差距明顯;開發者生態尚未成熟,國產框架的國際影響力有限;復合型人才稀缺,制約底層技術創新。
中國人工智能基礎層行業將呈現以下趨勢:
- 技術自主創新加速:在國家戰略支持下,RISC-V、存算一體等新架構將為AI芯片帶來換道超車機會;國產AI框架將趨向開源開放,生態建設成為重點。
- 需求持續爆發:大模型、自動駕駛、具身智能等新興應用對算力和數據的需求呈指數級增長,推動基礎層市場擴容。
- 產業協同深化:芯片、框架、軟件企業將加強合作,打造軟硬一體的解決方案,形成更完善的產業生態。
- 資本與人才集聚:預計未來五年,AI基礎層領域投資將保持高速增長,人才缺口進一步擴大,高端人才競爭白熱化。
隨著技術突破和生態完善,中國人工智能基礎層行業將逐步實現從“跟跑”到“并跑”乃至“領跑”的轉變,為全球AI發展貢獻中國力量。